Réduire temporairement sa consommation électrique peut générer un revenu pour une entreprise, à condition de disposer d’équipements capables de moduler leur fonctionnement. Toutefois, la rémunération annoncée ne représente pas nécessairement le bénéfice réellement conservé. Pour évaluer l’intérêt financier de l’opération, il faut tenir compte de l’énergie effectivement effacée, des conditions contractuelles et des dépenses liées à cette flexibilité.
Le calcul repose donc sur une distinction essentielle : ce que l’entreprise reçoit en contrepartie de sa modulation et ce qu’elle conserve après les frais techniques, contractuels et opérationnels. Les éventuelles reprises de consommation doivent également être prises en compte.
Ce qui est réellement rémunéré lors d’un effacement électrique
L’effacement électrique consiste à diminuer temporairement la consommation d’un site en réponse à une sollicitation. Une entreprise peut, par exemple, réduire momentanément le fonctionnement de certains équipements, décaler une opération industrielle ou adapter le fonctionnement de ses installations techniques.
Le gain net correspond à la rémunération effectivement acquise, augmentée des économies d’énergie additionnelles réellement obtenues, puis diminuée des frais contractuels non inclus, des dépenses techniques et des coûts opérationnels liés à l’effacement.
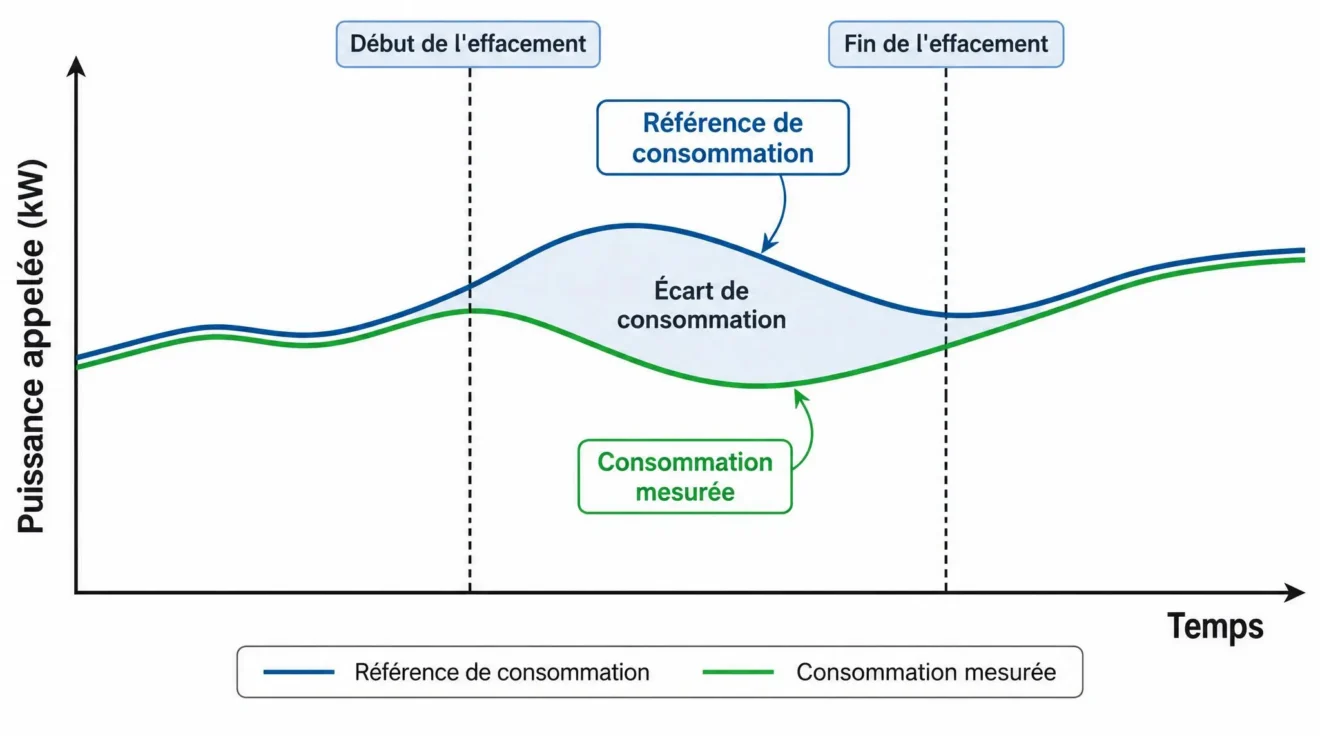
La quantité valorisable dépend de la différence entre une consommation de référence et la consommation effectivement mesurée pendant la période concernée. Cette référence permet d’estimer ce que le site aurait consommé en l’absence de modulation. Elle ne doit pas être confondue avec une simple moyenne choisie librement par l’entreprise.
Lorsqu’un établissement industriel ou tertiaire dispose d’équipements modulables, il doit identifier les baisses de consommation réalisables sans compromettre son activité. Des acteurs spécialisés comme Agregio Solutions interviennent dans cette démarche autour du mécanisme d’effacement de consommation électrique. L’enjeu consiste ensuite à déterminer quelles modulations peuvent être effectivement valorisées et dans quelles conditions contractuelles.
Il faut également distinguer deux résultats. Une baisse temporaire peut constituer un effacement rémunéré sans entraîner une économie d’énergie définitive. Si une machine fonctionne davantage quelques heures plus tard pour rattraper sa production, une partie de la consommation a simplement été déplacée.
L’article L.271-1 du Code de l’énergie prend précisément en compte les augmentations de consommation avant ou après l’événement. La part non compensée par ces variations et non couverte par autoproduction constitue une économie d’énergie au sens du texte. Cette définition légale de l’effacement permet de ne pas confondre modulation et réduction durable de consommation.
Comment mesurer le volume d’électricité effectivement effacé ?
Le calcul commence par l’estimation de la puissance qui aurait normalement été appelée par le site. Cette consommation de référence est comparée à la courbe réellement mesurée pendant l’événement. La différence positive, sur les intervalles validés, permet de déterminer l’énergie effacée.
Plusieurs méthodes de contrôle du réalisé existent dans le mécanisme français NEBCO : référence corrigée, prévision de consommation, historique ou méthodes reposant sur des panels et des comparaisons entre sites. Le choix et les conditions d’application dépendent des règles opérationnelles du dispositif.
Il faut surtout distinguer deux unités :
- Le kilowatt (kW) : il exprime la puissance électrique réduite à un instant donné.
- Le kilowattheure (kWh) : il mesure l’énergie non consommée pendant une durée déterminée. Mille kWh correspondent à un MWh.
La formule de conversion est simple : énergie effacée en MWh = puissance moyenne réduite en kW × durée en heures ÷ 1 000. Cette opération donne un volume théorique ; le volume retenu pour la rémunération doit ensuite respecter la méthode de contrôle et les règles de validation applicables.
De la valorisation brute à la rémunération de l’entreprise
Une fois le volume déterminé, il faut connaître la manière dont il est valorisé. Le contrat conclu avec l’opérateur précise les conditions financières applicables. Selon le dispositif, la rémunération peut notamment comporter une composante de disponibilité et une composante d’activation. La première rémunère la capacité du site à mettre sa flexibilité à disposition, même lorsqu’aucun effacement n’est déclenché. La seconde correspond à l’effacement effectivement activé. D’autres valorisations peuvent éventuellement s’ajouter selon le profil du site et les conditions contractuelles. Ces composantes ne sont pas systématiquement présentes dans toutes les offres : le contrat reste donc le document de référence pour déterminer les sommes réellement acquises par l’entreprise.
La valorisation sur les marchés ne signifie pas que la totalité du prix de l’électricité correspondant au volume effacé revient directement au consommateur. Dans le cadre d’un effacement valorisé par un opérateur indépendant, un transfert financier vers le fournisseur intervient pour compenser la part approvisionnement de l’énergie concernée. L’article L.271-3 du Code de l’énergie prévoit que ce versement peut être assuré par le consommateur final pour le compte de l’agrégateur ou, à défaut, par l’agrégateur lui-même. Son traitement effectif doit donc être rapproché du régime applicable et du contrat avant de le comptabiliser comme une charge supplémentaire. La Commission de régulation de l’énergie décrit ce fonctionnement économique, qui doit être distingué de la rémunération contractuelle du site.
Il faut également tenir compte du sens de la modulation. Dans NEBCO, une baisse de consommation peut donner lieu à une rémunération, tandis qu’une modulation à la hausse peut entraîner une facturation selon les conditions contractuelles. Une entreprise qui reporte une opération de production doit donc examiner les deux mouvements avant d’évaluer le résultat financier global.
En pratique, trois éléments doivent être rapprochés : le volume effectivement validé, les composantes de rémunération prévues au contrat et les éventuels frais ou versements associés à la valorisation. Le montant obtenu à partir du prix de marché ne doit jamais être assimilé automatiquement à la somme nette versée à l’entreprise.
Quels coûts déduire pour calculer le gain net ?
La rémunération brute ne suffit pas à apprécier la rentabilité d’une opération. L’entreprise doit identifier les dépenses supplémentaires qu’elle supporte pour rendre ses équipements modulables et répondre aux sollicitations.
| Poste | Données à examiner | Traitement dans le calcul |
|---|---|---|
| Rémunération brute | Volume validé et prix ou formule contractuelle | Ajouter au revenu |
| Frais de valorisation | Commissions et frais non inclus dans le contrat | Déduire les sommes réellement supportées |
| Pilotage technique | Automatisation, équipements et maintenance | Déduire les coûts attribuables à l’effacement |
| Exploitation | Arrêts, redémarrages et adaptation des procédés | Évaluer les dépenses supplémentaires |
| Report de consommation | Énergie consommée avant ou après l’événement | Intégrer son coût et son traitement contractuel |
| Économie énergétique | Part non compensée et non couverte par autoproduction | Ajouter uniquement si elle est réelle et non déjà comptabilisée |
Les frais d’agrégation peuvent prendre la forme d’une commission ou d’une rémunération de service. Il faut examiner leur mode de calcul et vérifier s’ils sont déjà retranchés du montant communiqué. Les équipements de pilotage, les automatismes et leur maintenance peuvent également générer des dépenses, notamment lorsque le site doit adapter son installation pour moduler sa puissance.
Les coûts industriels méritent une attention particulière. Un arrêt temporaire peut nécessiter une réorganisation des cycles de production, un redémarrage supplémentaire ou une intervention technique. Si une modulation entraîne une perte de production ou une dégradation des conditions d’exploitation, cette conséquence doit également être valorisée dans le calcul.
Le report de consommation constitue un autre élément important. Une installation peut interrompre momentanément une opération lorsque le processus dispose d’une capacité de stockage intermédiaire, puis reprendre cette opération ultérieurement. Le décalage peut être intéressant pour le réseau, mais il ne signifie pas nécessairement que l’entreprise a consommé moins d’énergie au total.
Pour déterminer le résultat, on peut utiliser la formule suivante :
Gain net = rémunération effectivement acquise + économies d’énergie additionnelles – frais contractuels non inclus – coûts techniques et opérationnels – coûts de reprise et pertes économiques éventuelles.
Les économies d’énergie ne doivent être ajoutées que lorsqu’elles sont effectivement réalisées et qu’elles ne sont pas déjà comprises dans un autre poste. De même, une commission déjà déduite de la rémunération reversée ne doit pas être soustraite une seconde fois.
Attention au double comptage Avant de retrancher une commission, un versement ou un coût de reprise, vérifiez s’il est déjà intégré dans le montant contractuellement reversé. Une charge ne doit être déduite qu’une seule fois.
Voici une illustration purement hypothétique pour comprendre le calcul :
- Puissance moyenne effacée : 800 kW.
- Durée de l’effacement : 2 heures.
- Volume obtenu : 800 × 2 ÷ 1 000 = 1,6 MWh.
- Rémunération contractuelle fictive : 110 €/MWh.
- Revenu brut : 1,6 × 110 = 176 €.
- Frais contractuels non inclus : 26 €.
- Coûts opérationnels : 18 €.
- Coûts de reprise : 14 €.
Le résultat est donc de 176 – 26 – 18 – 14, soit 118 € de gain net hypothétique. Ces montants ne constituent ni un tarif de marché ni une rémunération habituelle. Ils servent uniquement à illustrer la méthode. Pour obtenir un résultat applicable à son activité, chaque entreprise doit utiliser ses volumes validés, les conditions de son contrat et ses dépenses réellement constatées.
Comment évaluer le potentiel d’effacement de son entreprise ?
Avant de contractualiser, une entreprise doit déterminer si ses installations disposent d’une flexibilité réellement exploitable. Une puissance électrique importante ne suffit pas : certains équipements doivent pouvoir être modulés sans compromettre la sécurité, la qualité des produits ou la continuité de production.
- Rassembler les courbes de charge du site et identifier les périodes de consommation les plus élevées.
- Repérer les équipements dont le fonctionnement peut être modulé sans perturber la sécurité ou la production.
- Estimer la puissance réellement disponible pendant les périodes de sollicitation.
- Vérifier la méthode de référence et les modalités de validation des volumes.
- Comparer la rémunération contractuelle, les commissions et les coûts de reprise.
- Simuler plusieurs scénarios à partir des contraintes réelles du site et non d’un événement exceptionnel.
Cette analyse permet notamment de distinguer les équipements interrompables, ceux dont le fonctionnement peut être réduit et ceux qui peuvent simplement être décalés. Un dispositif de stockage intermédiaire ou une capacité de pilotage automatique peut faciliter certaines modulations, mais son intérêt économique dépend des contraintes propres à l’installation.
En France, le mécanisme NEBCO a remplacé NEBEF depuis le 1er septembre 2025. Il encadre la valorisation de différentes modulations de consommation, y compris certains reports et anticipations selon les méthodes de contrôle applicables. Les modulations à la hausse doivent notamment respecter les conditions de proportionnalité et de cohérence temporelle avec les baisses correspondantes.
RTE distingue la participation directe comme opérateur d’effacement, qui suppose une capacité minimale de 100 kW, du recours à un opérateur tiers. Ce seuil concerne la participation directe et ne doit donc pas être interprété comme une condition générale applicable à toutes les entreprises souhaitant valoriser leur flexibilité par l’intermédiaire d’un opérateur.
La documentation consacrée aux règles opérationnelles de NEBCO permet de comprendre les méthodes de contrôle du réalisé, les modalités de participation et le traitement financier des modulations. Ces éléments doivent être rapprochés du contrat et des caractéristiques du site avant d’estimer un revenu potentiel.
Enfin, l’évaluation doit porter sur plusieurs événements représentatifs plutôt que sur une seule sollicitation favorable. En comparant les volumes réellement mobilisables, les coûts de reprise et les rémunérations contractuelles, le responsable énergie peut déterminer si la flexibilité constitue une source de revenus intéressante pour son établissement, sans sacrifier ses impératifs de production.